
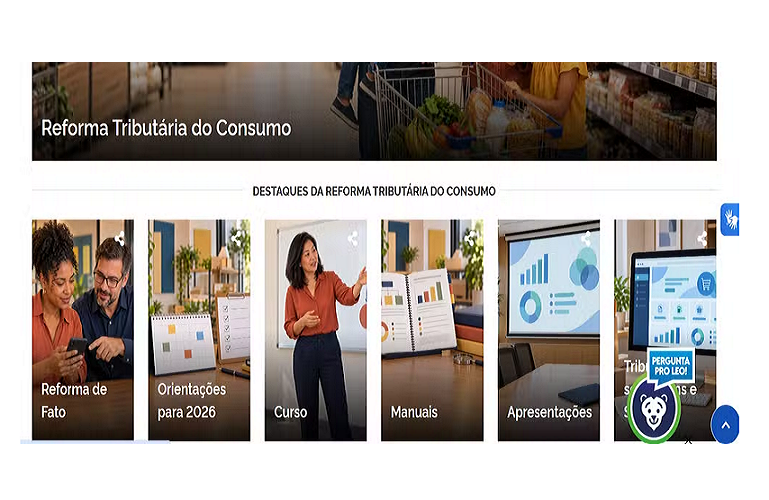
A Receita Federal lançou um site dedicado à reforma tributária com a finalidade de esclarecer os contribuintes e combater a desinformação que circula nas redes sociais.
Este novo portal foi criado em colaboração com o Conselho Federal de Contabilidade (CFC), o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae) e a Federação Nacional das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas (Fenacon).
Robinson Barreirinhas, secretário da Receita Federal, destacou que o governo, junto aos parceiros, busca refutar informações errôneas disseminadas por empresas nas mídias sociais, que ele considera geradoras de “pavor” para posteriormente oferecer serviços ou soluções.
“Utilizem os canais oficiais, não se deixem enganar por promessas ilusórias de quem lucra com a desinformação”, alertou.
A nova página disponibiliza uma variedade de conteúdos sobre a reforma tributária, incluindo uma seção dedicada ao combate às chamadas “fake news”, um cronograma para a emissão obrigatória de documentos fiscais, além de cursos com materiais didáticos, palestras, videoaulas, manuais e apresentações sobre o tema.
Barreirinhas informou que a implementação da reforma tributária já está em andamento. Ele mencionou que empresas envolvidas em transações entre si (B2B) devem já comunicar os valores da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) nos seus documentos fiscais.
“A reforma já está funcionando; começou este ano. Já emitimos mais de 30 bilhões de documentos fiscais. Mais de 90% das empresas no Brasil estão aptas a emitir documentos fiscais com a identificação da CBS e IBS”, declarou.
Reforma tributária
A reforma tributária voltada para o consumo foi aprovada pelo Congresso Nacional em 2023 e está prevista para testes em 2026. A implementação efetiva dos novos tributos ocorrerá gradualmente a partir de 2027.
A partir de 2027, a CBS será cobrada com uma alíquota integral, cujo percentual ainda está sendo definido pela Receita Federal em conjunto com o Tribunal de Contas da União (TCU). A fixação desse valor deve acontecer por meio de uma resolução do Senado em dezembro deste ano.
O IBS, que será gerido por estados e municípios, terá uma alíquota inicial de 0,1% em 2027 e 2028. A partir de 2029, essa taxa aumentará gradativamente até alcançar sua cobrança total em 2033.
Conforme estimativas do Comitê Gestor do IBS, é possível que a alíquota combinada dos futuros impostos sobre o consumo atinja cerca de 28% no primeiro ano da tributação integral, em 2033.
A reforma também traz novidades para as empresas do Simples Nacional. As micro e pequenas empresas precisam decidir até o final de setembro se continuarão operando sob o modelo tradicional ou se optarão pelo sistema híbrido para recolhimento dos tributos.
A Receita Federal anunciou que o mecanismo conhecido como “split payment”, que permitirá o recolhimento dos tributos sobre consumo diretamente nas operações comerciais, deverá ser obrigatório a partir de 2028 nas transações entre empresas.
Está previsto na reforma a eliminação gradual do PIS, Cofins e IPI no nível federal, além do ICMS estadual e do ISS municipal. Em substituição, serão introduzidos a CBS, o Imposto Seletivo (IS) e o IBS.
Tanto a CBS quanto o IBS operarão no formato do Imposto sobre Valor Agregado (IVA), adotando um sistema não cumulativo. Esse modelo possibilita que créditos relacionados aos tributos pagos nas etapas anteriores da cadeia produtiva sejam utilizados.
Outra modificação significativa será a cobrança dos tributos no destino final – ou seja, onde os produtos e serviços são efetivamente consumidos – ao invés da origem. Essa transição ocorrerá gradualmente com o intuito de mitigar as disputas fiscais entre os estados.
