
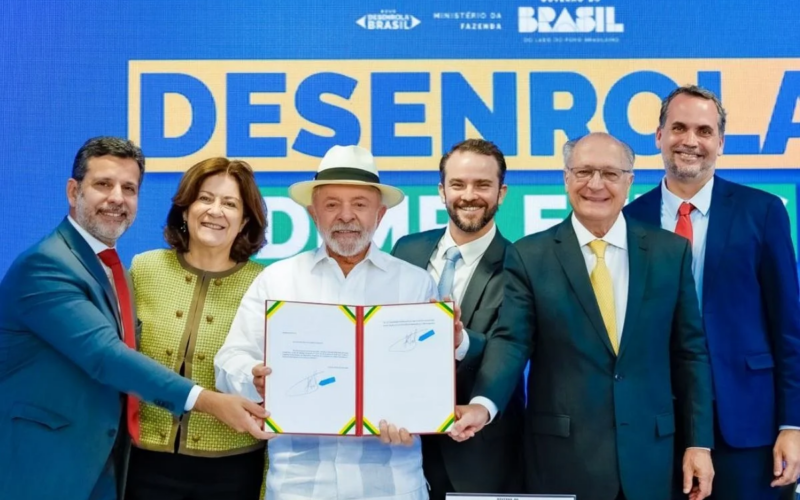
O programa Desenrola 3.0, recentemente anunciado pelo governo de Luiz Inácio Lula da Silva, tem como objetivo eliminar até R$ 150 bilhões em dívidas das famílias brasileiras. A proposta consiste na aquisição, pela União, de dívidas de instituições financeiras com um desconto mínimo de 90%, que será repassado aos devedores, permitindo que estes quitem suas pendências à vista ou optem por parcelar o saldo restante.
Assim sendo, o gasto máximo do governo com essa iniciativa deverá ser de R$ 15 bilhões, quantia que está prevista nos orçamentos para os anos de 2027 e 2028. Contudo, o percentual exato a ser aplicado será determinado por meio de um leilão realizado entre os credores. A terceira edição do Desenrola foi anunciada pelo ministro da Fazenda, Dario Durigan, em uma entrevista ao jornal Extra.
A nova fase do programa contempla a compra em leilão de carteiras com dívidas bancárias e não bancárias que não ultrapassem R$ 10 mil (valor original) e estejam inadimplentes entre dois a quatro anos e meio a partir de 25 de setembro de 2026. Critérios adicionais relacionados à renda e priorização dos devedores poderão ser estabelecidos por meio de ato do Ministério da Fazenda.
Os leilões acontecerão em lotes e serão segmentados conforme a natureza da dívida — bancária ou não — durante os anos de 2026, 2027 e 2028. O primeiro lote está previsto para ser iniciado em novembro e incluirá dívidas elegíveis relacionadas a cartões de crédito rotativo e créditos pessoais sem consignação em folha.
Outras edições futuras dos leilões incluirão débitos provenientes de setores diversos, como varejo e serviços essenciais (água e energia elétrica, por exemplo).
No Brasil, o total das dívidas negativadas soma R$ 592 bilhões, afetando aproximadamente 83,9 milhões de pessoas. Deste montante, cerca de 55% são referentes a dívidas não bancárias, incluindo contas de água, luz, telefonia e compras no varejo; enquanto 20% são especificamente relacionadas aos serviços básicos como água e energia elétrica.
As pendências que estão atrasadas há mais de dois anos acumulam um total aproximado de R$ 300 bilhões. Com o recorte para dívidas até R$ 10 mil vencidas há até quatro anos e meio, o valor alcança cerca de R$ 150 bilhões.
Dessa forma, com um investimento de R$ 15 bilhões seria possível saldar integralmente todas as dívidas elegíveis; no entanto, o governo admite que o resultado pode ficar aquém dessa expectativa devido ao fato de que nem todos os credores podem estar dispostos a oferecer suas carteiras.
Estima-se que até 15 milhões de indivíduos possam se beneficiar dessa iniciativa governamental.
A proposta visa “a aquisição e reestruturação das dívidas das pessoas físicas com instituições financeiras para diminuir o comprometimento da renda familiar e prevenir o superendividamento”, conforme apresentado pelo governo.
— Nesta nova versão do Desenrola, estamos propondo que o Estado intervenha comprando essas dívidas para alcançar um impacto significativo sobre metade do total das pendências bancárias. Estamos falando em eliminar R$ 150 bilhões em dívidas – isso representa uma oportunidade importante para as famílias recomeçarem — afirmou Moretti.
O Desenrola 3.0 foi implementado menos de um mês após a conclusão da segunda edição do programa voltado à renegociação das pendências financeiras. Nas duas versões anteriores, o governo facilitou apenas as renegociações sem realizar compras diretas das carteiras.
No âmbito do Desenrola 2.0, as focos foram nas dívidas relacionadas a cartões de crédito, cheque especial e créditos pessoais atrasados entre três meses a dois anos. As renegociações ocorreram diretamente entre os consumidores endividados e as instituições financeiras com regras mínimas estabelecidas para descontos.
Aproximadamente 30% das operações renegociadas por meio do novo parcelamento já apresentavam parcelas em atraso desde setembro.
Operação
Conforme informações do governo, os leilões irão classificar as propostas com base no maior desconto oferecido e exigirão que os credores disponibilizem todos os créditos elegíveis para cada consumidor inadimplente, sem seleção parcial. A execução poderá contar com a participação da Caixa Econômica Federal e do Banco do Brasil através dos fundos de investimento em direitos creditórios (FIDC), nos quais a União terá participação como cotista.
O desconto conseguido pela União será integralmente transferido ao consumidor endividado, que terá a opção tanto de quitar sua dívida imediatamente aplicando o mesmo percentual reduzido quanto parcelar o saldo restante acrescido dos juros sob condições que serão definidas pelo Conselho Monetário Nacional.
