
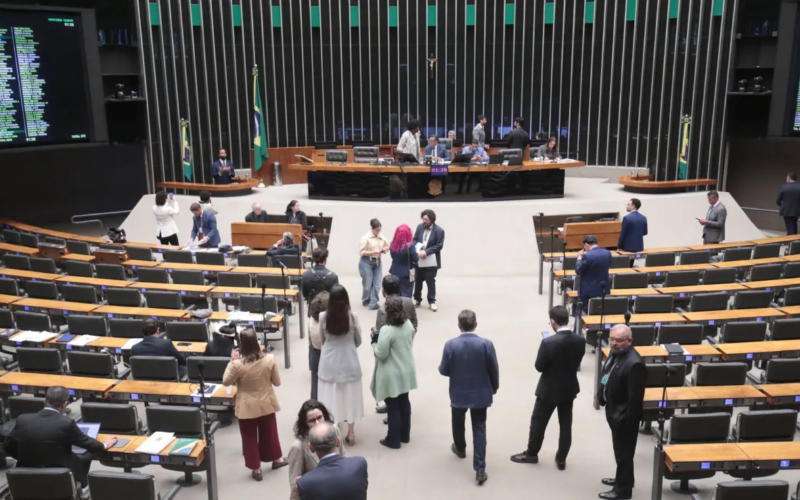
Os novos deputados e senadores, que assumirão seus cargos em 1º de fevereiro de 2027, terão a responsabilidade de tomar decisões cruciais relacionadas à economia do país, incluindo questões sobre tributação familiar, despesas empresariais e a alocação de recursos públicos. Entre os assuntos em pauta estão a implementação da Reforma Tributária, o teto do imposto sobre heranças, a possível extensão da desoneração da folha salarial e a distribuição de emendas parlamentares.
Embora o novo governo possa sugerir alterações e regulamentar certos aspectos da reforma, não terá autonomia para suspender disposições já estabelecidas na Constituição ou em leis complementares. Haroldo da Silva, economista e presidente do Conselho Regional de Economia de São Paulo (Corecon-SP), destaca que o papel do Congresso será fundamental na execução do novo sistema tributário.
“O Congresso de 2027 terá um papel decisivo porque lidará com uma reforma já em vigor e determinará quais elementos serão mantidos, ajustados ou reformulados”, comentou Silva.
A proposta da reforma tributária prevê que, a partir de 2027, a Contribuição sobre Bens e Serviços (CBS) substituirá os tributos PIS e Cofins. O Imposto sobre Bens e Serviços (IBS), que será administrado pelos estados e municípios, iniciará suas cobranças com uma alíquota provisória de 0,1%. A previsão é que o IPI seja zerado para a maioria dos produtos, respeitando as normas da Zona Franca de Manaus. A transição do ICMS e ISS para o IBS deverá ocorrer entre 2029 e 2032, com a total implementação prevista para 2033.
Uma das propostas em discussão inclui o término do sistema conhecido como split payment, que separa automaticamente os impostos durante pagamentos eletrônicos. Essa ideia foi defendida por Daniella Marques, assessora econômica da campanha de Flávio Bolsonaro (PL). A revogação desse mecanismo exigirá aprovação legislativa, uma vez que está incorporado nas diretrizes da reforma.
Vetos e tributos
Os integrantes do Parlamento poderão avaliar até 13 vetos presidenciais relacionados à Lei Complementar nº 227/2026 caso esses vetos permaneçam pendentes até o final de 2026. Para derrubar um veto presidencial são necessários pelo menos 257 votos na Câmara dos Deputados e 41 no Senado. Na ausência de votação, as partes vetadas continuam fora da legislação.
Dentre os dispositivos vetados estão normas que permitiriam antecipar a quitação do Imposto sobre Transmissão de Bens Imóveis (ITBI), aumentar a redução fiscal para alguns alimentos líquidos à base de vegetais e oferecer incentivos fiscais às Sociedades Anônimas do Futebol (SAFs).
Outra atribuição exclusiva do Senado será estabelecer o limite nacional para o Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), aplicável a heranças e doações. Atualmente fixada em uma alíquota máxima de 8%, há um projeto em tramitação que sugere um aumento para 16%.
A alteração não resultará automaticamente na duplicação do tributo pago pelas famílias, pois cada estado tem autonomia para definir suas próprias alíquotas e faixas patrimoniais dentro dos limites nacionais. A Lei Complementar nº 227/2026 também determinou que o valor de mercado seja utilizado como parâmetro para cálculo tributário, o que poderá aumentar as cobranças em estados que utilizam valores fiscais inferiores.
Desoneração da folha
A prorrogação da desoneração da folha salarial para 17 setores com alta demanda por mão de obra também está entre os temas discutidos. Segundo as normas vigentes, haverá um retorno gradual da contribuição previdenciária sobre salários. Em 2027, as empresas deverão arcar com 15% sobre suas folhas salariais enquanto mantêm uma parte reduzida da contribuição baseada no faturamento. Para o ano seguinte, essa última contribuição será eliminada e a alíquota sobre os salários voltará a ser de 20%.
“Não é necessário aprovar uma nova lei para extinguir a desoneração em 2028; uma nova legislação apenas seria necessária se o Congresso decidir mantê-la”, afirma Silva.
A extensão dessa desoneração exigirá uma avaliação das perdas na arrecadação tributária e um planejamento para compensações orçamentárias. Especialistas indicam que essa discussão deve ser intensificada entre outubro e novembro de 2027 durante a formulação da proposta orçamentária para o exercício seguinte. O aumento nos custos pode ser absorvido pelas empresas ou repassado aos consumidores, resultando ainda na diminuição das contratações.
Emendas
No Projeto de Lei Orçamentária Anual (PLOA) referente ao ano de 2027 foram destinados R$ 44,8 bilhões para emendas individuais e coletivas. Os parlamentares que tomarão posse em fevereiro serão responsáveis por indicar onde esses recursos serão aplicados nas emendas individuais e participarão das decisões relacionadas às emendas das bancadas estaduais e das comissões.
Esses recursos podem ser utilizados no financiamento de hospitais, obras públicas, aquisição de equipamentos além de transferências financeiras para estados e municípios. Entretanto, essa destinação reduz as disponibilidades financeiras destinadas a outras despesas discricionárias como investimentos em infraestrutura, universidades ou áreas como fiscalização e ciência.
Silva ressalta que quando há limites nos gastos impostos pelas regras fiscais, um aumento nas emendas compromete os recursos disponíveis para outras áreas orçamentárias. O cientista político Fabio Andrade observa que nos últimos anos o Congresso ampliou sua influência na alocação orçamentária, diminuindo parte do poder negocial do Executivo.
O resultado das eleições poderá impactar votações antes mesmo da posse dos novos parlamentares. Um exemplo disso é a Medida Provisória nº 1.394/2026 que estabeleceu restrições às plataformas de apostas online além das regras referentes à devolução dos valores aos usuários afetados. Publicada em setembro deste ano, essa medida precisa ser aprovada pela Câmara dos Deputados e pelo Senado antes que se torne definitiva; sua análise está programada até o dia 23 de novembro de 2026 durante esta legislatura atual embora o futuro governo possa influenciar as negociações políticas.
